
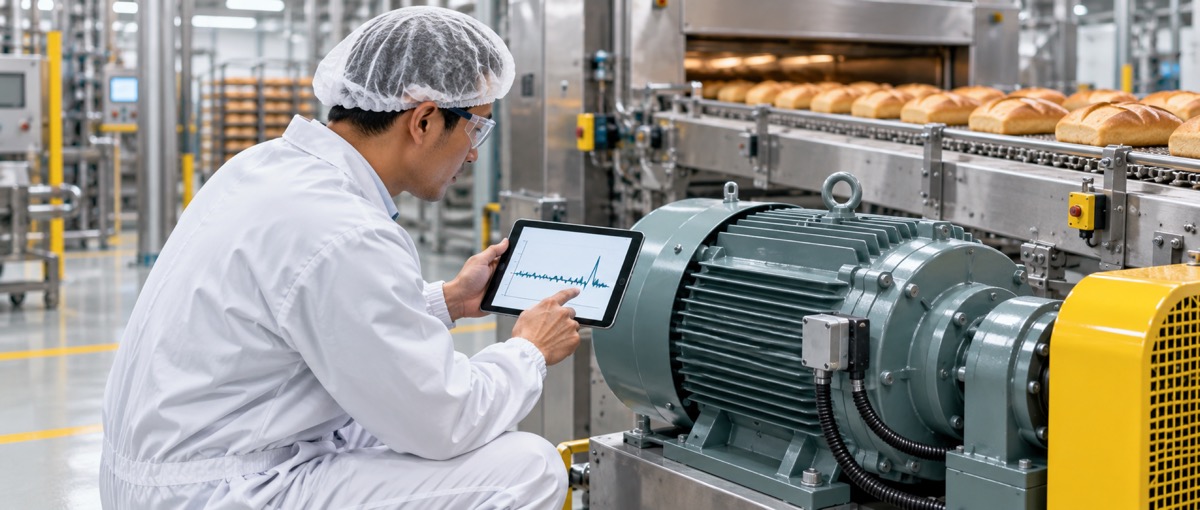
2026年7月,IntelliAM宣布,它在玛氏英国的合作已扩展到六个场所。这家公司提供设备维护与可靠性服务,也部署用于设备监测的软件:让工厂提前发现异常,安排维修,而不是等机器停下来再抢修。已签订单合计约42.5万英镑,接近一半属于年度经常性收入。
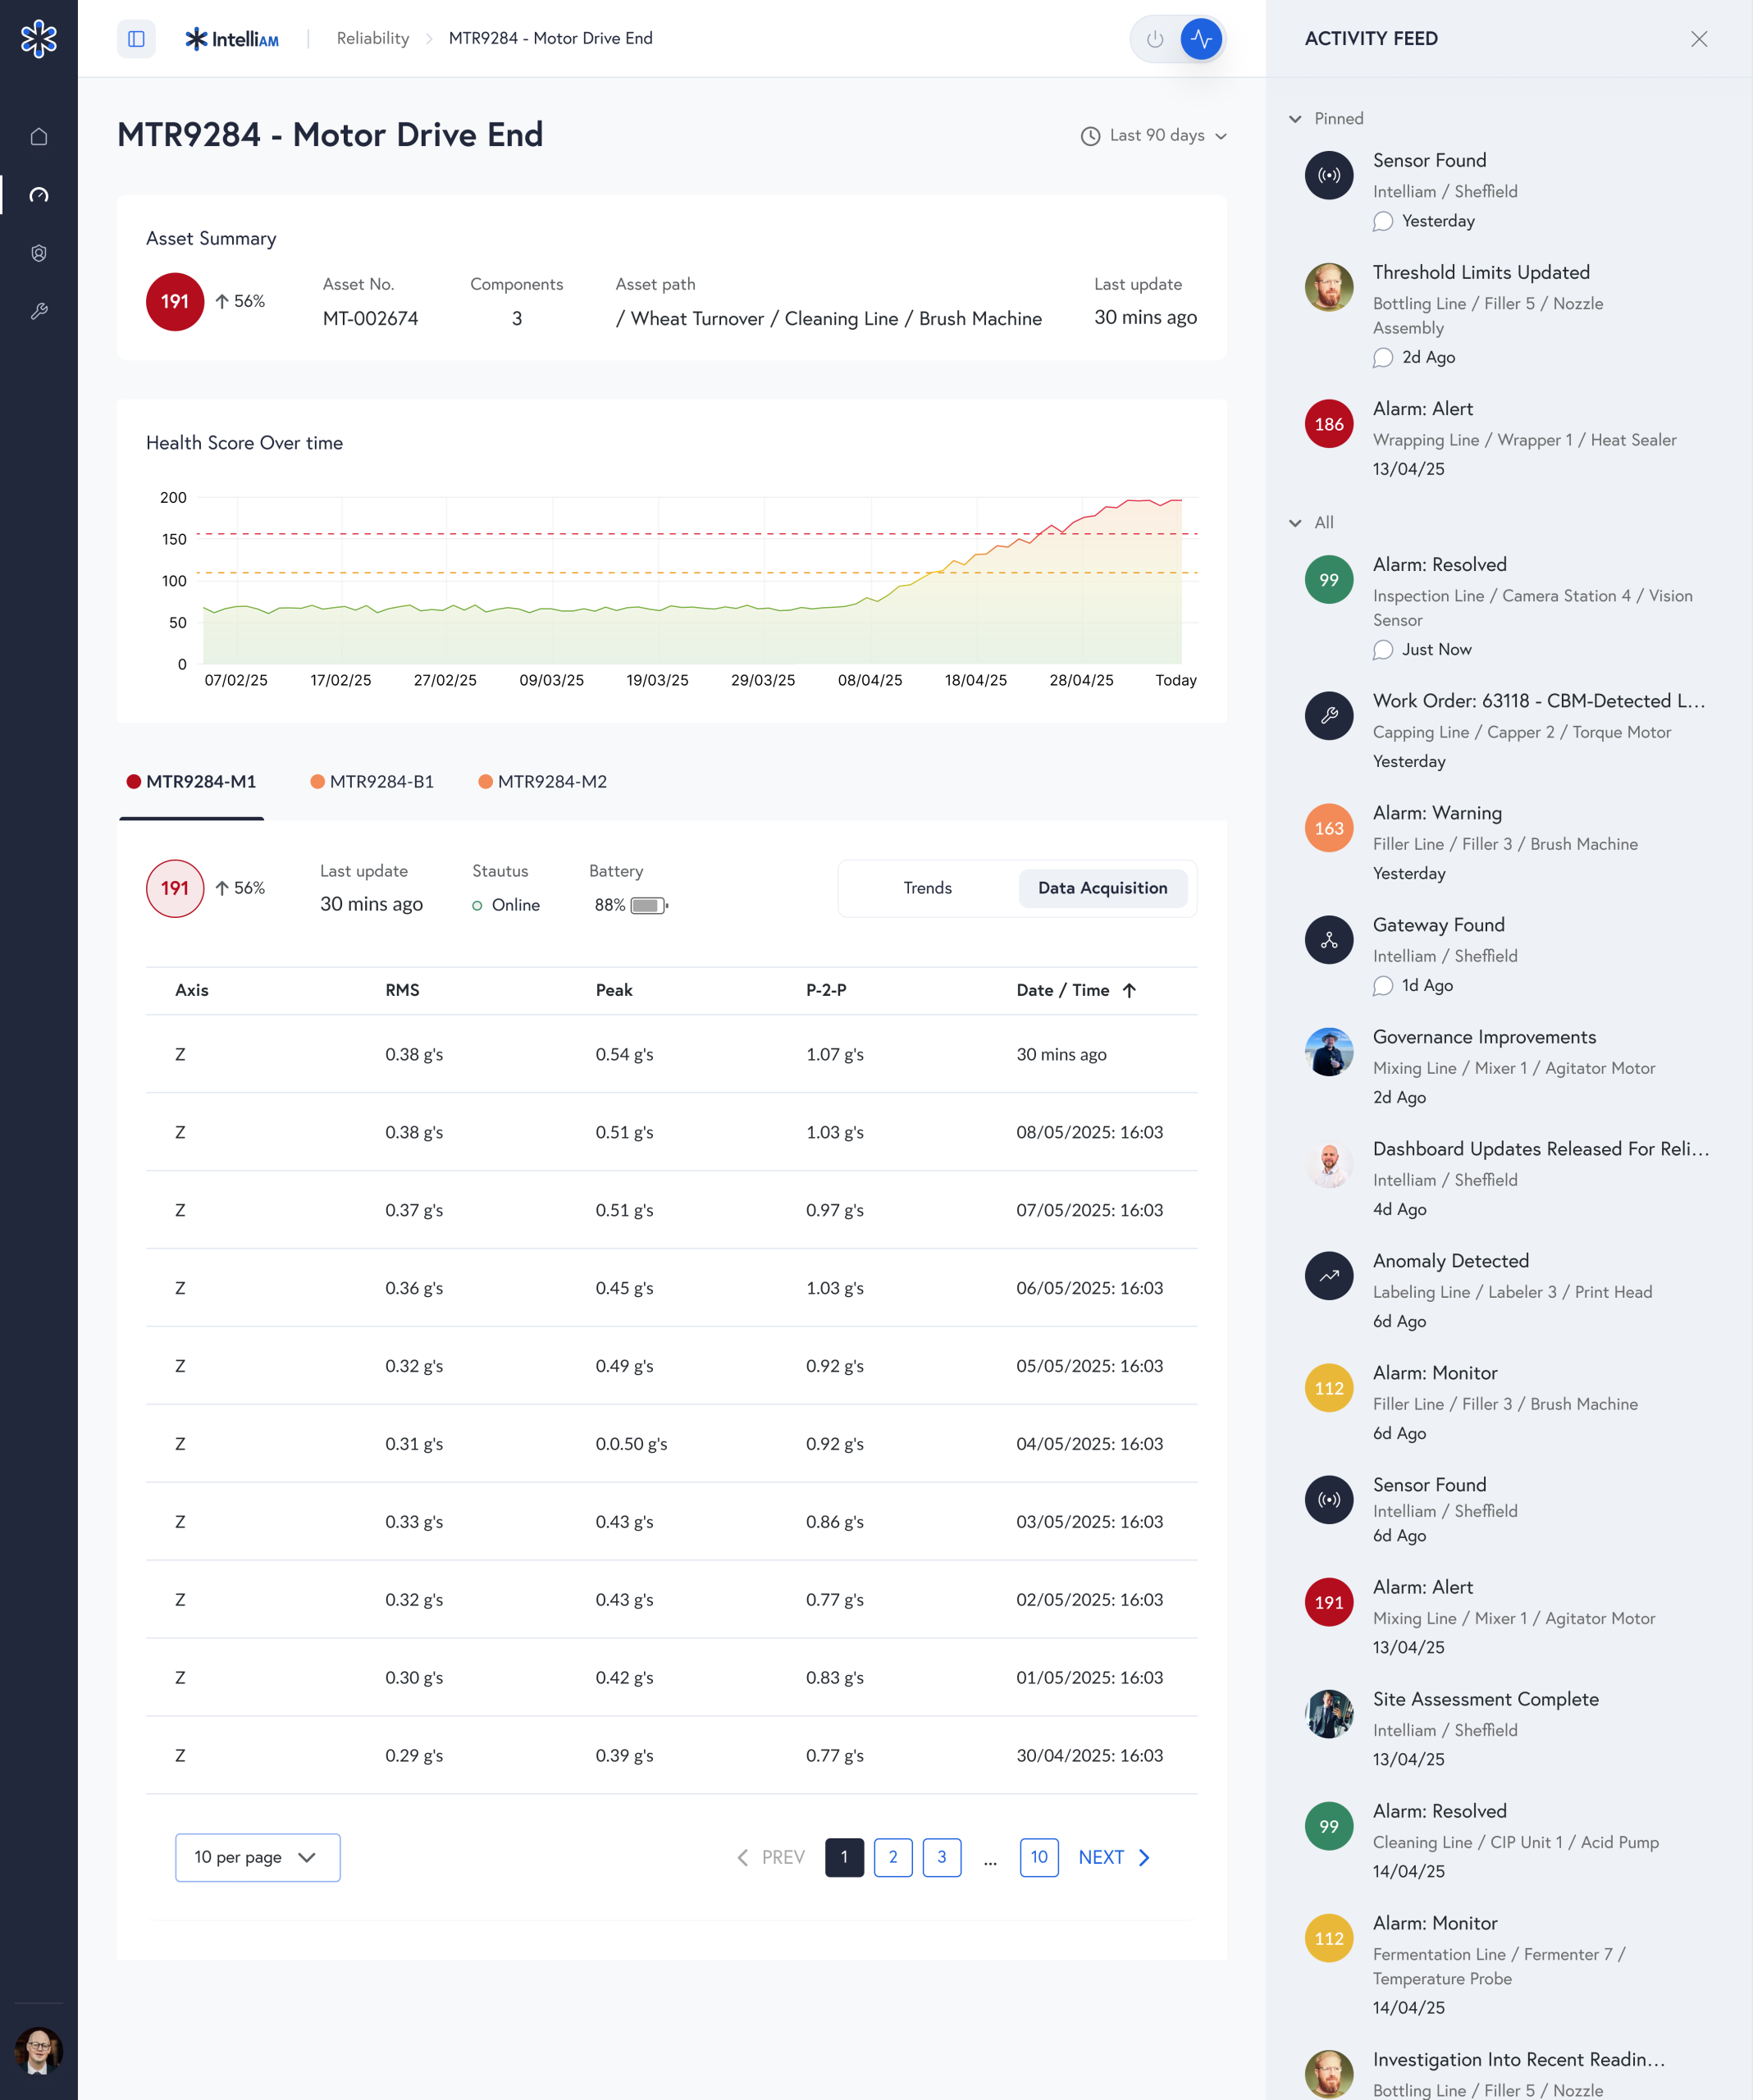
这笔订单里,值得看的不是又一家大公司用了AI,而是客户买了什么:软件没有脱离维护服务单独出现。机器的数据、工程师的判断和订阅软件,被放在了同一份生意里。
对想做工业AI的人来说,这比“让工厂接入大模型”更接近真正的销售现场。
先有工程师,再有AI
IntelliAM的业务基础来自53North,一家2013年成立的设备维护工程企业。按照公司公开沿革,它先做工厂资产维护,随后开发云端设备数据应用;IntelliAM在2023年成立,2024年上市并收购53North。这里更适合归为“老树新花”:AI公司较新,但工程业务与客户基础已有十多年历史。
这段历史改变了它进入工厂的方式。
一家新软件公司得先解释数据怎么拿、异常怎么看、谁来处理;已有维护业务的团队,则能把软件接到原来的工作上。当然,有工程师不自动等于有好模型,但至少不必从零认识客户的设备和维护流程。
工业现场的数据也不是上传一个文件就结束了。传感器读数需要对应具体设备,异常要结合运行状态判断,发现问题之后还得有人行动。没有这些环节,一张漂亮仪表盘可能只是另一块需要人盯的屏幕。
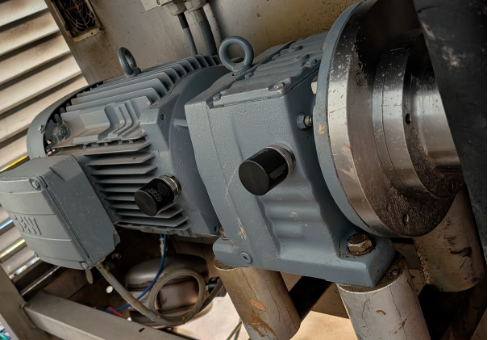
设备维护面对的是具体机器。图片来源:IntelliAM官网。
官网将产品分成可靠性、运营分析与行动建议几层,并说明它可以连接现有传感器、控制系统和运营数据库,不要求工厂先替换整套系统。这是它对产品的公开定位,不等于已经证明AI可以自主控制生产线。
我的判断是,这条路线先解决了一个购买障碍:客户不用为了试AI,先接受一次全厂系统改造。
买的不是报警,是下一步怎么修
面包品牌Hovis的案例,把使用过程说得更清楚。IntelliAM公开资料称,系统利用设备实时数据学习运行规律、识别变化,让工程师按设备状态安排干预,而不只是按日历拆机维护。资料还报告,客户不到一年收回投入。这个回报口径来自厂商案例,未经第三方审计,不能当作所有工厂都能获得的结果。
真正影响产品设计的是前半段:预警之后,谁来决定修不修?
如果每次报警都让工程师重新调查一遍,软件只是把“找问题”换成了“筛报警”。只有信息能进入维护安排,客户才有理由把它长期留在工作里。
另一份Baxters案例提到,员工接受了如何理解和响应预警的培训,系统被部署到英国和美国的多个场所,涉及灭菌、制袋和罐装等作业。该案例同样由厂商发布,未经第三方审计。它至少说明,交付内容不只有账号,还有人员培训和维护计划。
这里的商业含义很直接:软件要进入原来的分工,而不是要求每个人额外学会当数据分析师。
一个客户,为什么能继续买
玛氏订单提供了一个可以观察的扩展结果:合作覆盖多个业务场所,内容同时包含专业维护服务与软件。公告预计其中约33.4万英镑在当财年确认收入,但仍取决于交付时间;订单金额不是已经到账的收入。
从产品销售角度看,扩展的单位不是“再加几个账号”,而是设备、生产线和场所。判断软件有用的人与批准新增预算的人,也未必是同一个人。工程服务在这里可能有两项作用:帮客户把系统真正用起来,同时把使用结果带回下一次采购讨论。这是对商业结构的解释,不是公司披露的转化率。
到了2025年11月,公司又公告进入建材制造业,覆盖Tarmac、Marshalls、H+H和Knauf等客户在英国及日本的15个场所,相关预测性维护部署已经启动。当财年预计收入25万英镑,属于当时的预期,不是后来已实现的销售额。
行业从食品换成建材,应用仍围绕设备磨损、可靠性和非计划停机。它没有把跨行业扩张解释成一个万能AI助手,而是把已有的维护业务带到另一类工厂。
这不代表复制没有成本。不同设备、运行条件与维护安排,需要重新理解。容易复制的是问题类型,不一定是实施过程。
收入增长,别全算到AI头上
IntelliAM截至2026年3月31日财年的审计结果,能把这门生意的结构拆开:
| 指标 | 2026财年 | 应怎样理解 |
|---|---|---|
| 集团收入 | 526万英镑 | 包含服务、硬件、部署和订阅,不是纯AI软件收入 |
| 平台订阅收入 | 98万英镑 | 财年内已确认的订阅收入 |
| 年度经常性收入ARR | 165万英镑 | 报告日的年化合同口径,不等于当年收入 |
| 集团毛利率 | 44% | 体现混合业务结构 |
| 税前亏损 | 195万英镑 | 增长尚未带来盈利 |
审计结果还披露,集团收入同比增长64%,有机增长35%。两者不能混用,也不能把全部增长归因于AI。ARR则按报告日月订阅收入年化,并结合与当年传感器销售相关的未来年度订阅合同计算。
这张表让故事没那么像一场软件神话,却更有参考价值。
如果只看客户名单,很容易以为产品已经能轻松规模化;如果只看收入,又容易把工程服务当成高毛利软件。两边都看,才能理解IntelliAM还在完成一种转换:利用服务取得现场经验和交付能力,再让订阅成为更持续的收入来源。
对于做类似产品的团队,最值得追问的不是能不能把服务全部去掉,而是每次新增部署,还需要多少新的人工工作。如果客户越多,服务人力也只能同比增长,那软件的扩张优势就没有兑现。
新订单,也有不能提前庆祝的部分
2026年9月22日,公司公告收到一家大型农业加工及商品企业的新订单,该客户过去12个月订单累计超过45万英镑。新项目包含在欧洲、中东与非洲业务中试用机器学习和AI能力。注意,这一地区的试用是已披露的动作,更广泛部署仍是机会,不是已经拿下的订单。
这个细节值得放在结尾。工业AI不一定从一个巨大的软件合同开始,也可能是老客户先买服务,再试一项能力,最后决定是否扩大。
IntelliAM已经证明,工程服务与AI平台可以一起获得真实订单。至于这条路最终能不能变成更轻、更高毛利的生意,还要看扩展后的交付成本和订阅收入,而不是再多挂几个客户标志。