
2026年3月,美国加州的房屋保险公司Delos宣布:过去一年,又有超过100万处原本难以获得保险的房屋进入它的可承保范围。房主并不是直接向一个AI模型买答案;经纪人输入房屋地址,Delos判断这栋房子的山火风险,给出报价,再由合作保险公司签发保单。增加的100万处是有资格申请报价的房屋,不是新增100万份保单。行业报道把这次扩围归于两件事:风险模型更新,以及保险公司愿意提供更多承保额度。
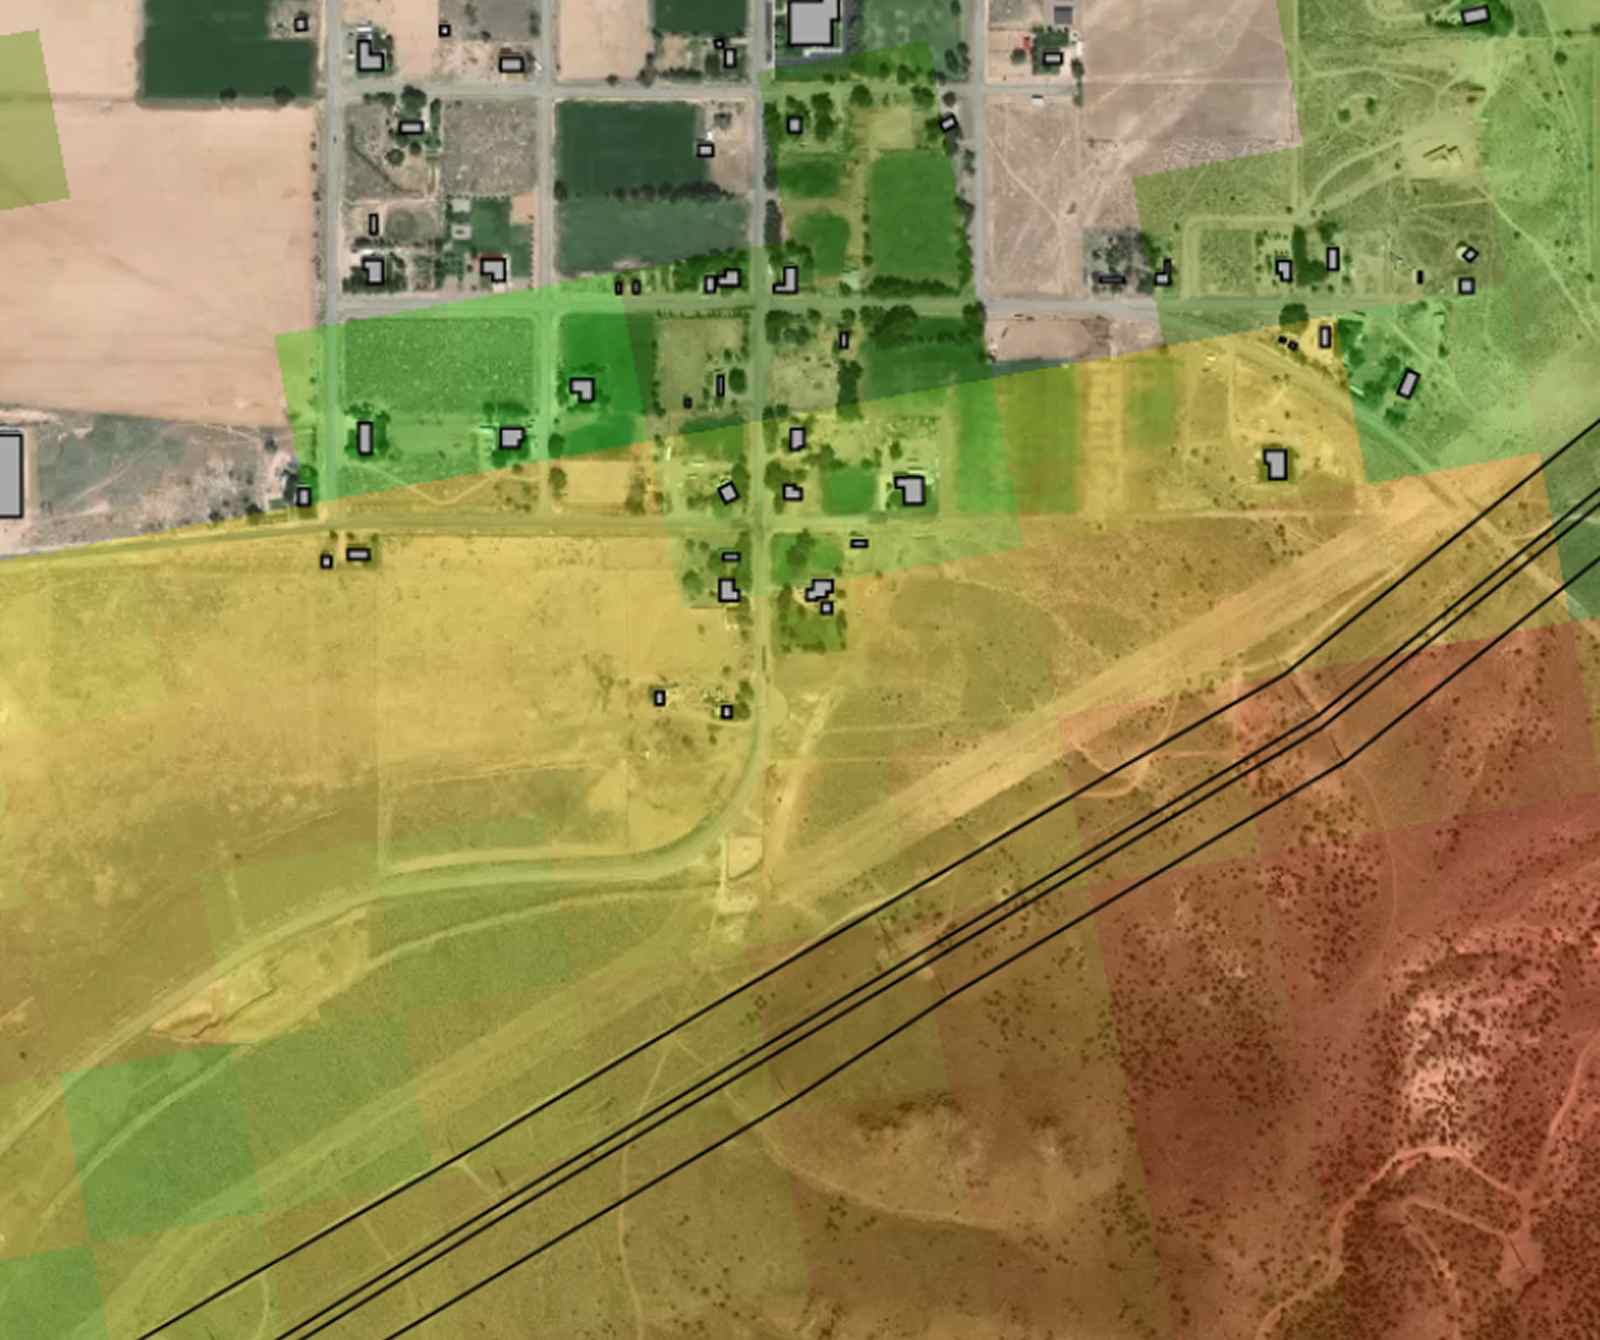
这家公司有意思的地方,不是“AI预测山火”。预测工具不直接收保费。Delos把预测接到了一个更难的动作上:当别的保险公司对整片区域说“不”时,逐栋找出自己敢说“可以”的房子。
从邮编,到一栋房子
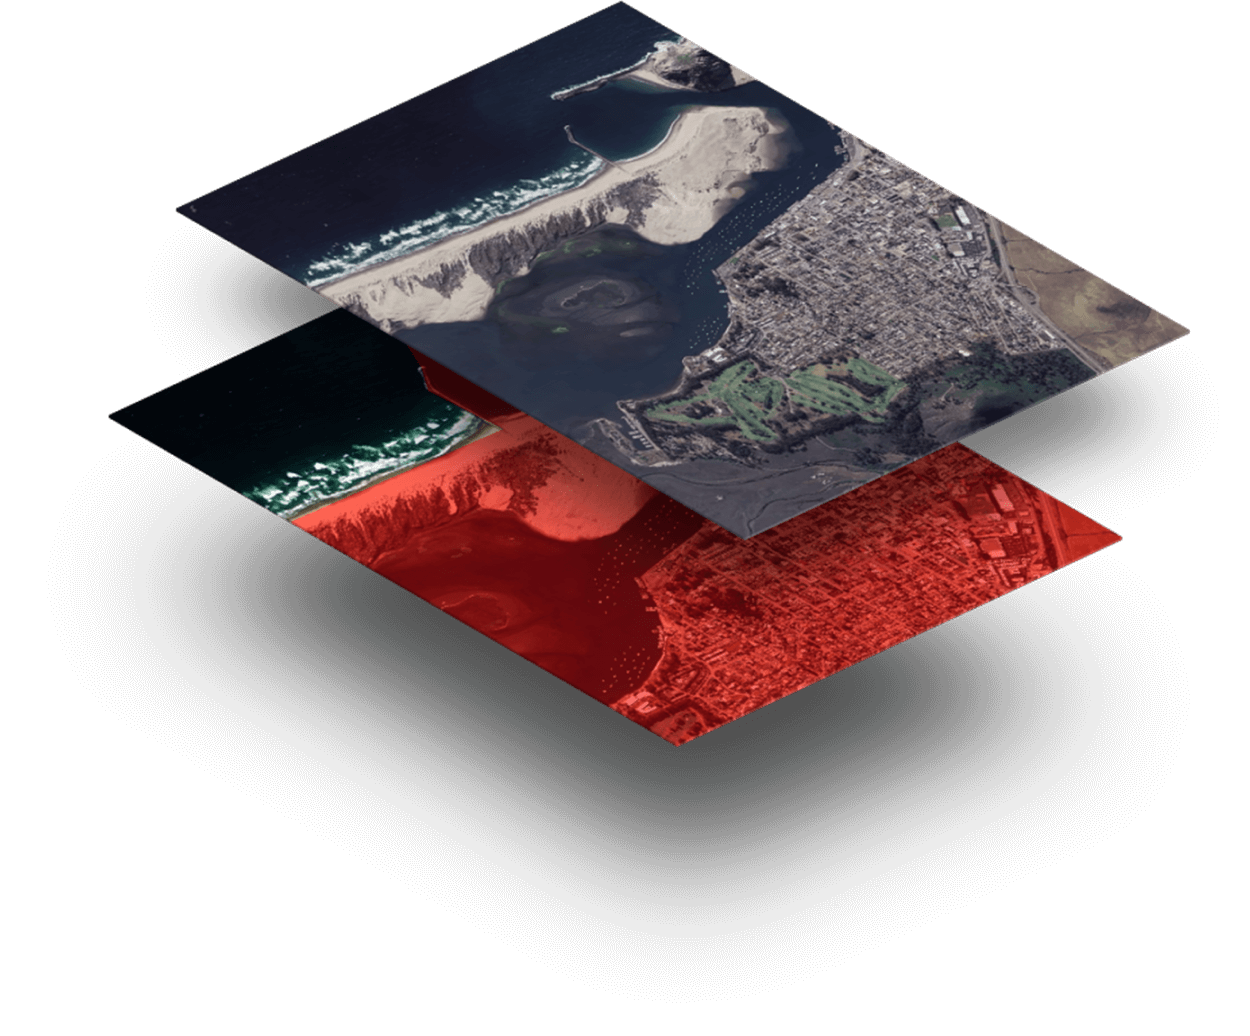
大保险公司可以按区域收缩业务。一片地被标为高山火风险,里面具体哪栋房子更安全,就未必还有人愿意细看。Delos的两位创始人原来做航天工程,后来把卫星图像、植被、天气、地形和房屋数据用于判断具体地块的风险。Celent的2025年案例摘要写到,这套地理空间机器学习模型使用约200种输入。这个数字来自Delos提交给行业机构的材料,未经第三方审计;更重要的是判断粒度从“大区域”到了“这一处房产”。
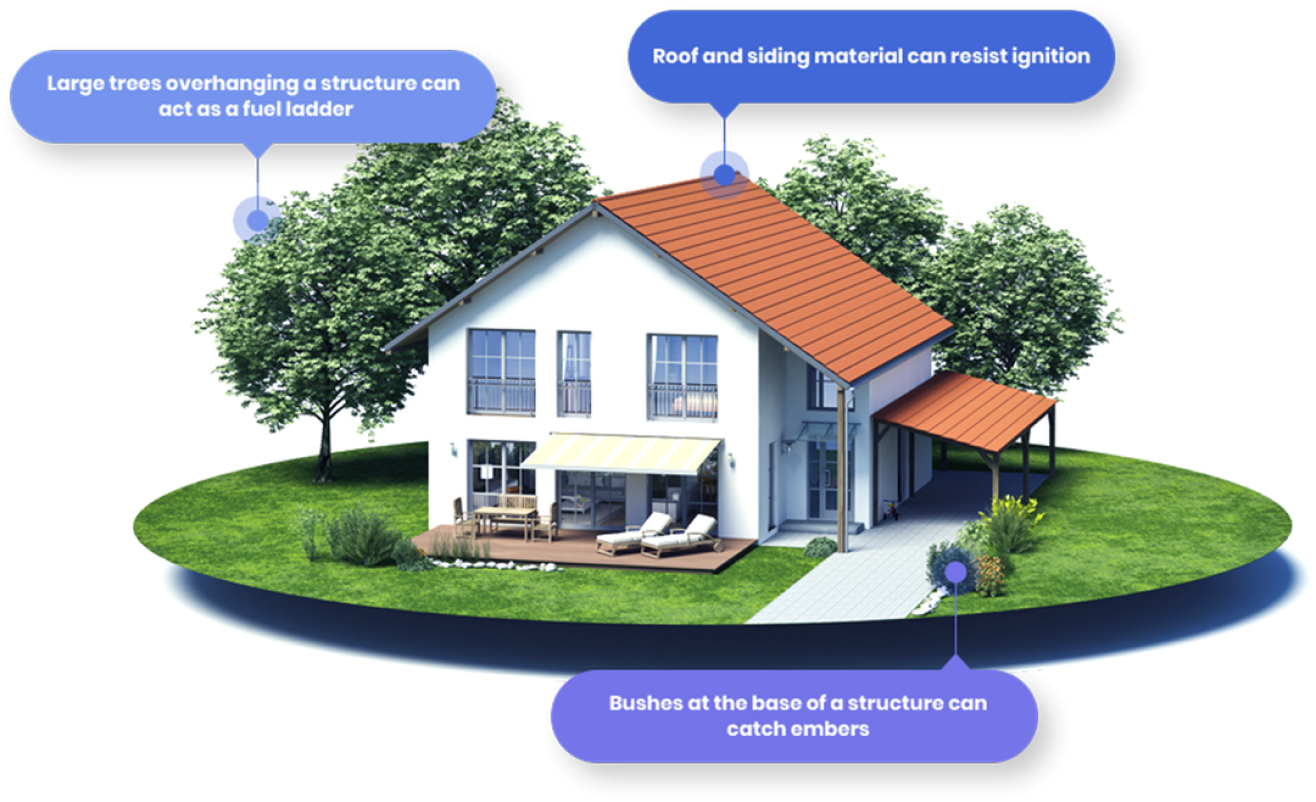
房子本身也会改变结果。房顶材料能否抗火、树枝是否垂到屋顶、灌木是否贴着墙,都可能影响火势蔓延。Delos的技术说明把这些细节画在同一栋房子上。它的生意不是证明整片山坡都安全,而是从大片被拒绝的地址里,找到可定价、可承保的具体房产。
模型要过两道关
第一道是保险公司的关。Delos是管理总代理,负责风险筛选、报价和保单服务,但赔付责任由合作保险公司承担。独立保险经纪机构Menlo的介绍列出了Homesite和Lloyd’s等承保方。没有这些公司的额度,模型再聪明也不能凭空签发保单。这也解释了为什么2026年的扩围,不能全部算作AI模型的功劳。
第二道是经纪人的关。一个模型告诉房主“你的房子其实没那么危险”,并不能让房主马上完成购买。Delos在经纪人使用的门户里接入地址自动补全,再把房龄、面积等信息送入山火模型。Google Cloud的客户案例称,原本可能花数天乃至数周的特种房险核保,在这个流程里可压缩到五分钟以内。效率数字是Delos及其技术供应商的口径,未经第三方审计;但流程本身很清楚:经纪人拿到可调整的报价,才有机会把风险判断变成交易。
结果不只停在产品演示。Celent的2025年摘要记录,Delos的月毛保费规模在其考察的18个月里由约350万美元升至900万美元,经纪代理点由约6000个增至1.1万个。摘要是行业机构发布的,但注明原始资料来自Delos,数据未经第三方审计。这里的“毛保费”是经手保单的保费总额,不是Delos的净收入。Google Cloud客户案例另称,它已为超过3万处加州房产提供保险;这个数量也属于客户自报,而非审计数据。
能报价的房子,不等于卖出的保单
2026年新增的100多万处可申请投保房屋,容易被读成一次销售暴涨。其实它只说明销售边界外移了:经纪人现在可以拿更多地址去询价,最后有多少房主投保、续保、获得理赔,公开资料没有给出完整答案。行业媒体的报道也写得明白,扩围同时靠更细的风速、火势蔓延等数据和新增承保额度。模型决定“敢不敢保”,合作保险公司决定“能保多少”。
这正是Delos比一般AI风险软件更难复制的部分:它承担把数据判断转成保单的组织工作,既要让保险公司相信风险没有被低估,也要让经纪人相信报价够快、保单能卖。AI不是另外收费的一层界面,而是承保这门生意里的筛选器。它把“这个邮编太危险”改写成“这栋房子到底危险到什么程度”。