
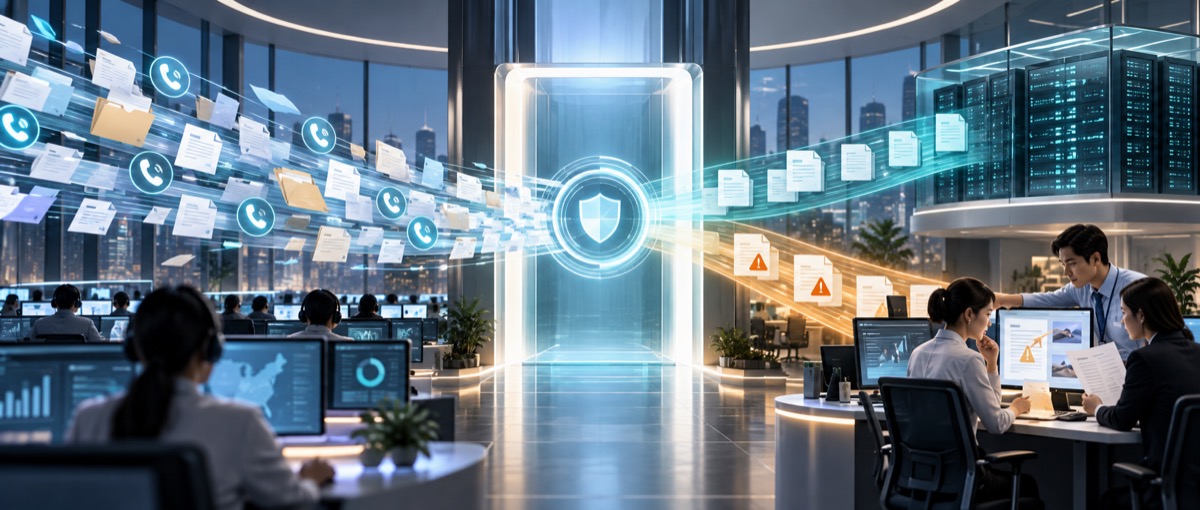
飓风、冰雹或山火发生后,保险公司的电话会在几个小时内涌进来。客户想报案,坐席却不可能跟着灾情临时翻倍。排队时间一长,保单持有人焦虑,理赔团队后面的分案、查勘和维修也一起堵住。
Liberate把这个时点当成切口。它的语音和数字代理不是只负责接电话,而是完成“首次报案”中的身份核验、保单查询、信息采集和写入理赔系统;遇到规则外情况,再把完整上下文交给人工。1 这是一类保险公司愿意为之采购的工作,而不是一个面向客户的聊天演示。
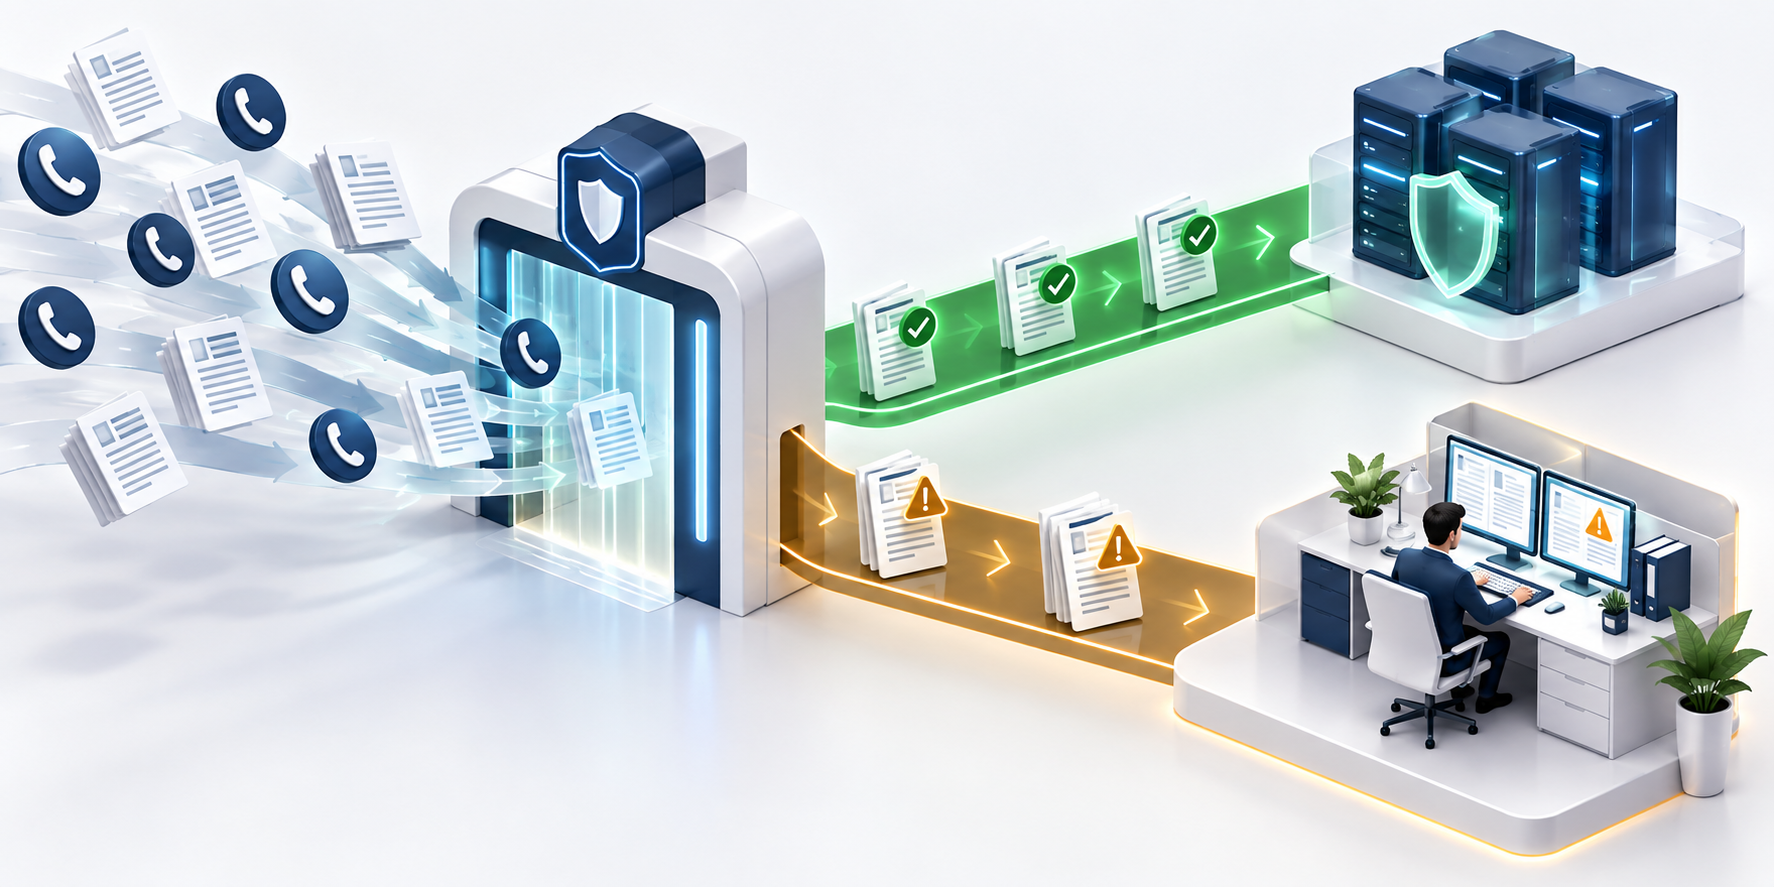
图:首次报案的分流与升级机制示意,Vibe App Lab制作。
最难熬的那通电话,正好是最适合自动化的一段
保险里的首次报案并不浪漫。客户描述事故,系统要确认身份、保单和损失情况;信息不完整,后续每一步都要返工。平时这是一套重复且规则密集的流程,灾害发生时则突然变成产能问题。
Liberate没有从“替保险公司做决策”开始,而是从理赔链条最前面的信息入口开始。它的产品页把能力覆盖到语音、短信、邮件和数字表单,并强调代理会向保险核心系统回写,而非只做转接。2 这决定了产品的价值单位不是“接了多少通电话”,而是有多少报案真正进入下一步。
这种选择也避开了保险AI最敏感的边界。是否承保、如何赔付,牵涉规则、监管和专业责任;但身份确认、损失描述、材料收集和案件创建,既高频又可拆成清晰的升级条件。AI先接住最拥挤的入口,人工留给例外和判断。
一家保险公司把灾害高峰当作上线验收
Allied Trust是一家服务美国南部多州的保险公司。Liberate披露,它在六周内上线数字首次报案流程;上线后几个月,22%的保单持有人选择数字渠道报案,且在尚未遇到大型灾害前已实现零等待。3
这组数据来自Liberate的客户案例,不能当作独立审计结果。但它揭示了一件关键事:产品不是等灾害来临才临时接管,而是要先在日常案件中接入保单和理赔系统、跑通异常升级。真正的压力测试发生在后面,当极端天气把原本平缓的电话量推成峰值。
行业媒体Insurance Journal发布的白皮书介绍,另一家财产险公司Frontline Insurance使用Liberate语音AI处理首次报案,达到70%的自主完成率、53%的通话时长下降和0%放弃率;该内容由Liberate制作,属于供应商材料。4 它不能证明所有保险公司都能复制这些数字,却说明产品被放在了可以测量的生产环节,而不是内部试验。
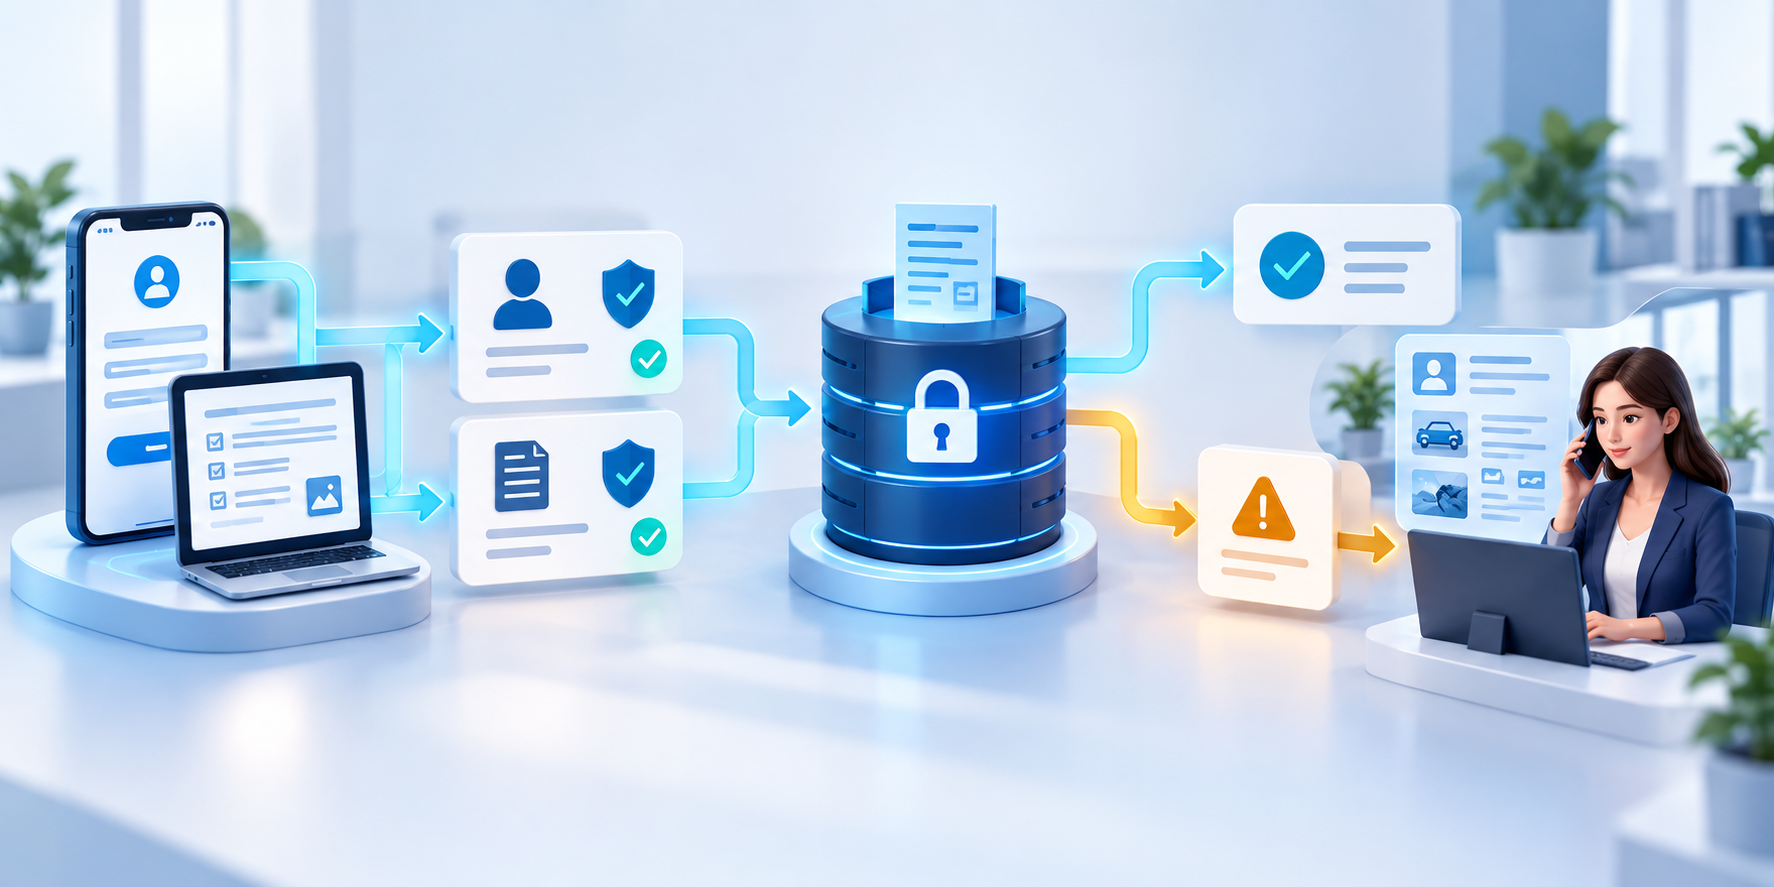
图:让自动化处理结构化信息,让人工处理例外与判断,Vibe App Lab制作。
它卖的不是“更像人”的声音,而是灾害期的产能
语音AI很容易被理解成更自然的电话机器人,但保险公司的采购逻辑不是音色。一个没接入保单系统的声音助手,只能把排队换到另一个入口;一个能完成首次报案并写入核心系统的代理,才会影响后续理赔速度和坐席产能。
Liberate在2025年10月完成5000万美元B轮融资。TechCrunch报道,公司当时服务60多家客户,过去一年中每月自动化处理量从1万次增长至130万次;公司向媒体表示,客户平均销售额提升15%、成本下降23%。5 后两项为公司口径,不能与独立客户ROI混同;但客户数和自动化量的变化,至少提供了不同于融资新闻的采用信号。
对创业者更值得看的,是它的产品打包方式。Liberate并未把一次模型调用卖给保险公司,而是把一个可上线的岗位切片卖出去:全天候接听、完整采集、写入系统、必要时升级。客户购买的是在灾害高峰不丢电话的处理能力。
先接住,再往后做
Liberate现在把销售、保全和理赔都列为可自动化场景。但首次报案是最好的起点:问题高度明确,输入结构相对固定,处理是否完成可以追踪,且灾害高峰会放大原有流程的痛点。
它的扩张路径也因此更顺。先进入理赔入口,获得保单、案件和升级规则的工作流上下文;再把相同的语音、短信和回写能力延伸到续保提醒、报价收集或客户服务。这个判断是基于产品结构的解释,不是Liberate披露的收入数据。
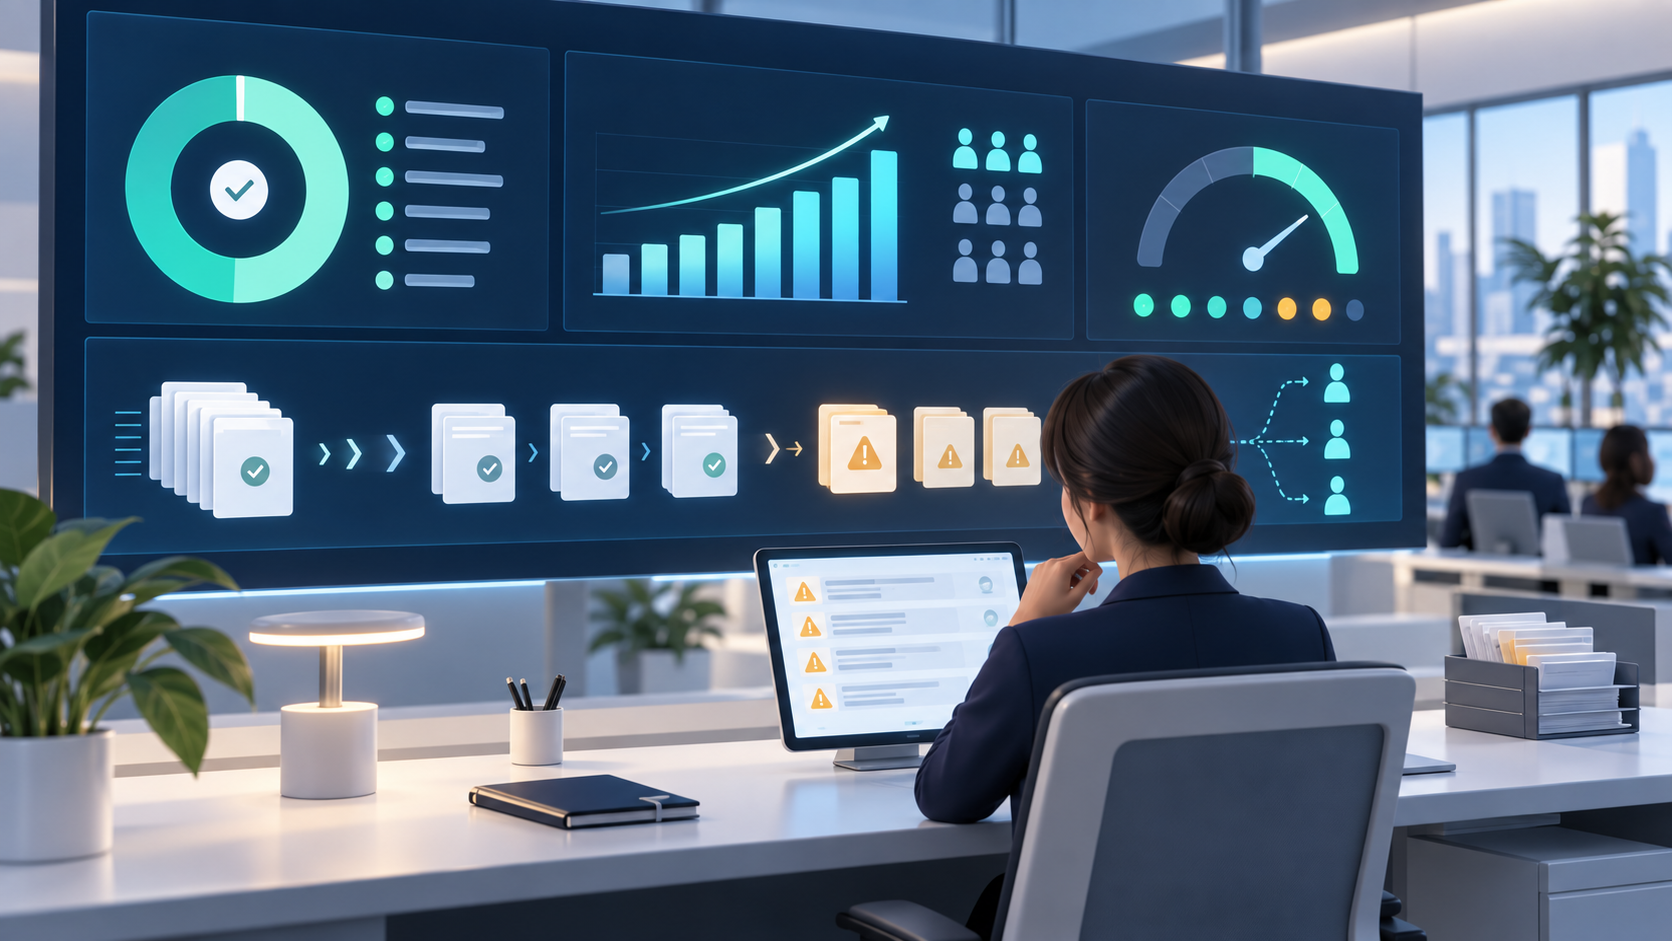
图:保险AI的经营看板应追踪完成与升级,而非只统计对话数量,Vibe App Lab制作。
这也是垂直AI更有机会被采购的地方。通用语音模型可以理解事故描述,却不知道保险公司的保单字段、理赔系统和升级边界。把这些约束做成产品,才能让客户愿意把最紧急的电话交出来。
Liberate的案例不在于“AI替代了理赔员”。它证明了一个更现实的路径:先拿下最容易堵死、也最容易验收的环节,再把自动化从一通电话扩展为一条业务链。